


成年後見人案件が重なった場合の実務:意思確認の壁と乗り越え方
1. はじめに:二つの「家庭裁判所による監督」が衝突する現場
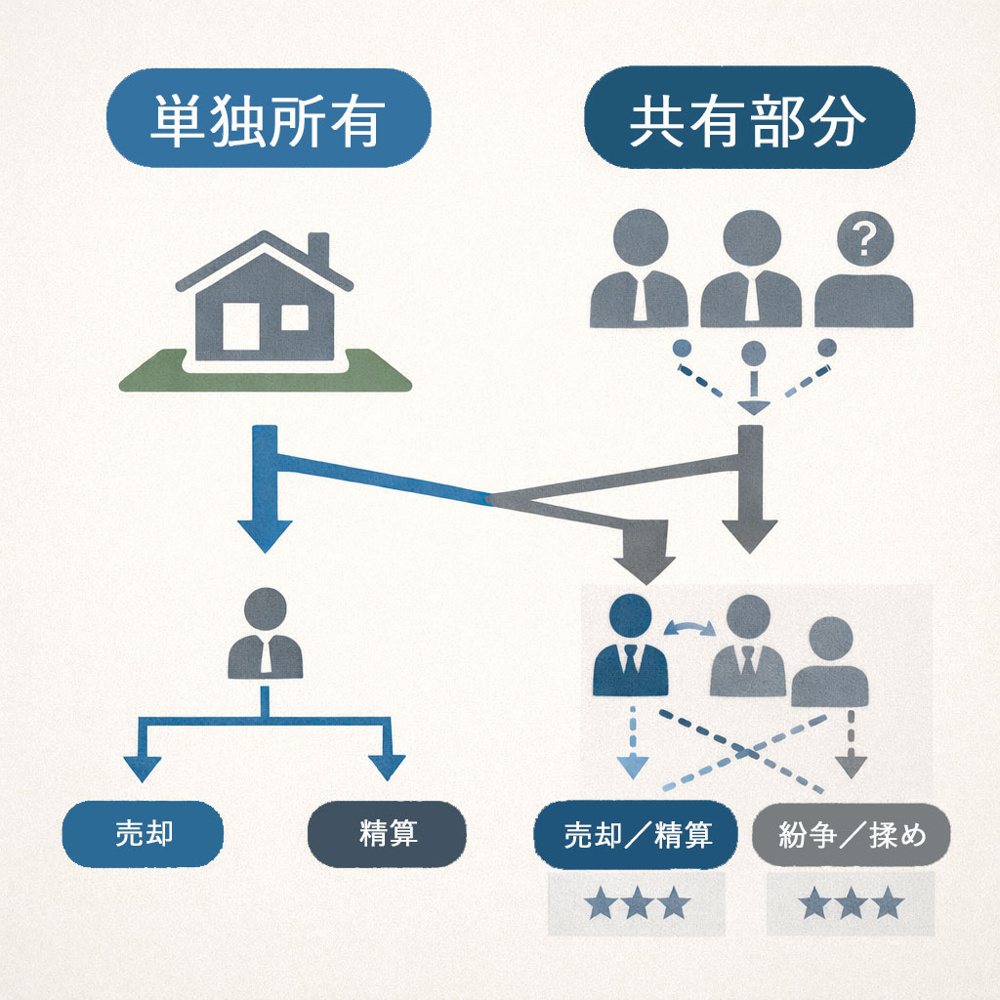
相続財産清算人(旧:管理人)として業務を進める中で、共有者や隣地所有者が認知症などで意思能力がなく、すでに成年後見人が選任されているケースがあります。
この場合、実務の難易度は極限まで高まります。なぜなら、
* 清算人の背後には → 「相続財産を管理・清算させる家裁」
* 後見人の背後には → 「本人の財産を保護・維持させる家裁」
が控えており、目的の異なる二つの裁判所の監督下にある当事者が交渉することになるからです。
本人の意思が確認できない「壁」をどう乗り越え、実務を停滞させないための戦略を整理します。
本記事で分かること
共有持分売却や境界確定で後見人が「首を縦に振らない」理由
成年後見人を動かすための「本人への利益」の作り方
裁判所(家裁)同士の判断をスムーズにつなぐ資料作成術
2. 実務で直面する「成年後見」の二大障壁
清算人が直面する問題は、主に以下の2パターンに集約されます。
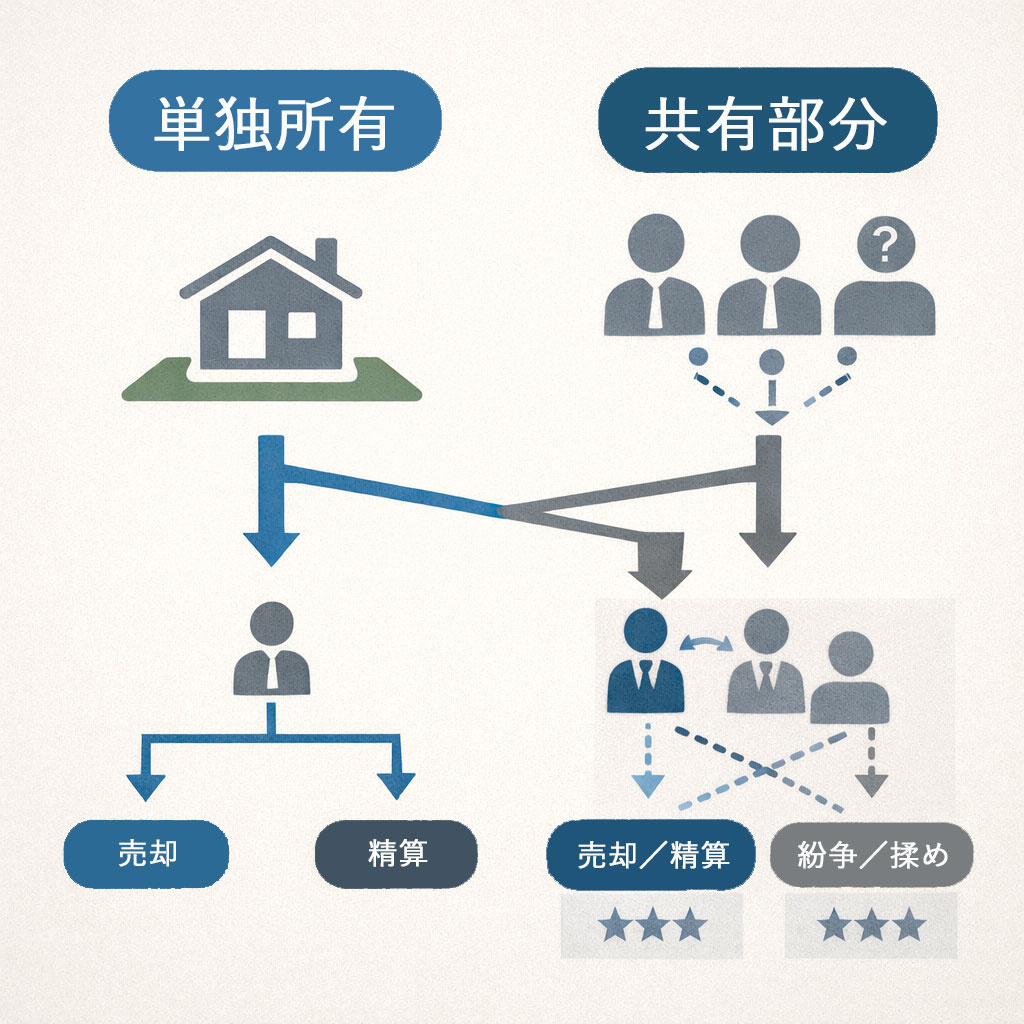
① 共有持分の売却同意(出口の閉塞)
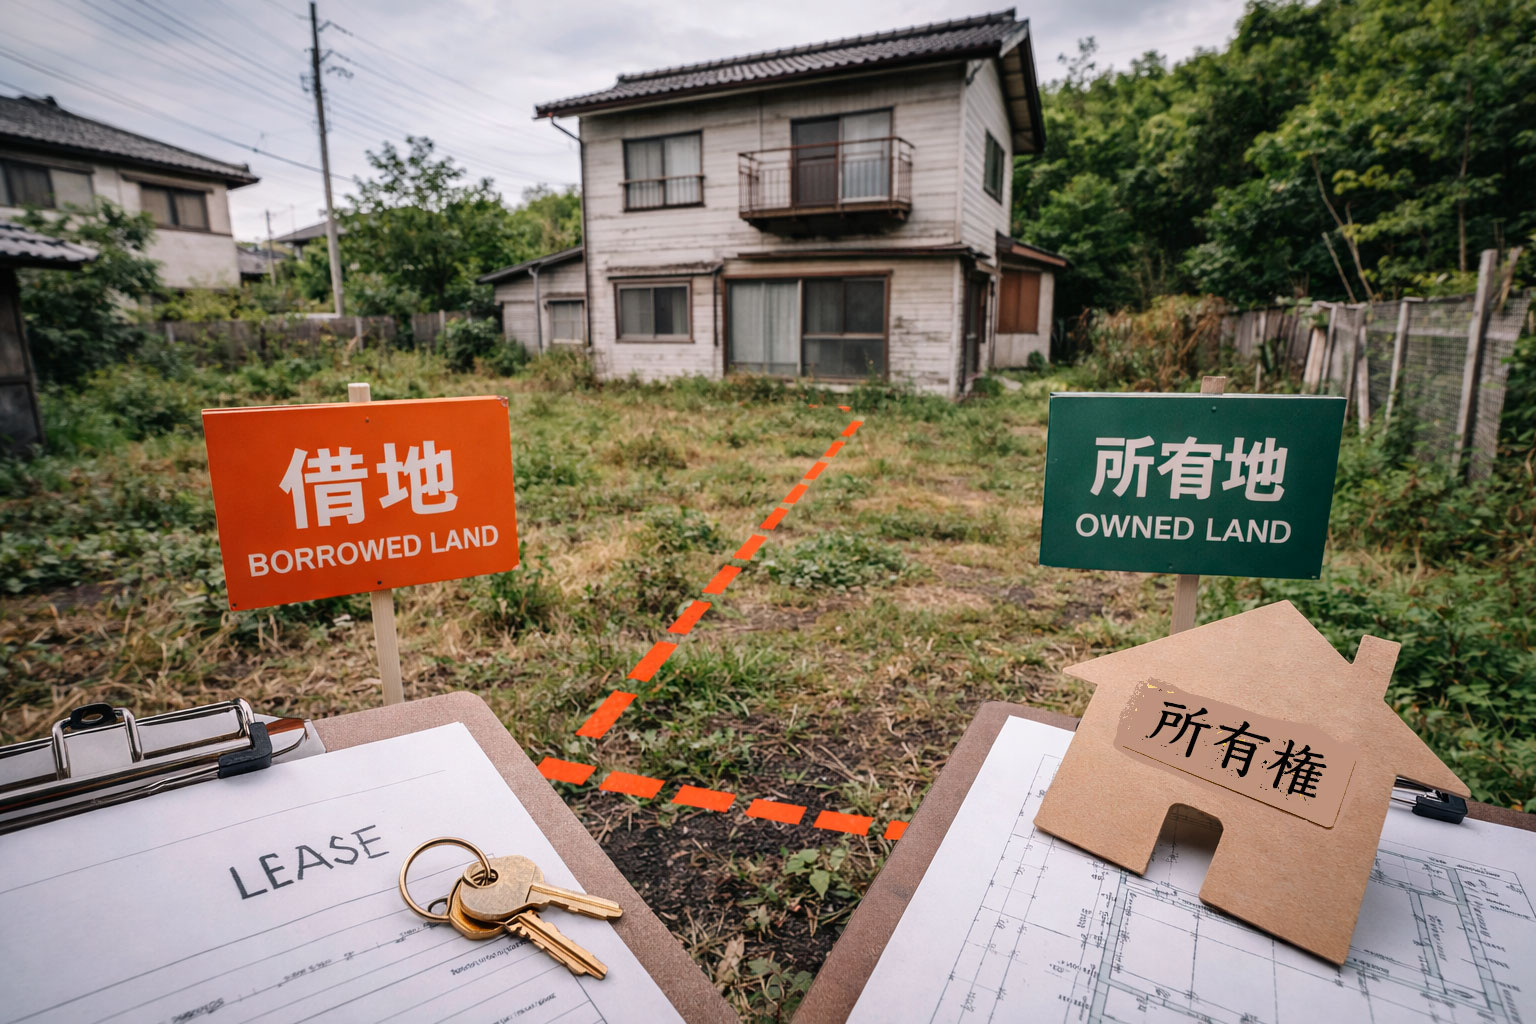
清算人が不動産全体を売りたい(所有権として換価したい)と考えても、共有者の後見人は「本人にとっての売却の必要性」が説明できなければ、安易に同意できません。
② 境界確定の拒絶(売却前提の崩壊)
測量図がない物件の売却には境界確定が必須ですが、後見人は「境界を認めることで本人の土地が減る(財産毀損)」リスクを恐れます。確固たるエビデンスがない限り、責任回避のために「判明しない」という回答に固執することがあります。
3. 「意思確認の壁」を乗り越えるための実務ステップ
後見人を動かすには、精神論ではなく「後見人が自分の家裁(後見センター等)に説明しやすい材料」を提供することが最短ルートです。
Step1|後見人の「善管注意義務」を逆手に取る
後見人は「本人の財産を守る」のが仕事です。
アプローチ: 「このまま放置し、特定空家に指定され固定資産税が激増することは、本人にとって明確な財産不利益である」という論理を提示します。
Step2|「居住用不動産」のハードルを早期確認(民法859条の3)
対象が本人の自宅だった場合、後見人は家裁の「居住用不動産処分の許可」を得る必要があります。
実務対応: この許可取得には数ヶ月を要するため、清算人の公告期間中(初期段階)から後見人とスケジュールを共有しておく必要があります。
Step3|「有利な条件」というインセンティブの提示
境界確定費用を清算人側で全額負担する、あるいは売却後の配分で調整するなどの提案をします。これは後見人が家裁に「本人に有利な条件で合意した(本人保護に資する)」と報告するための重要な根拠になります。
4. 裁判所を納得させる「報告資料」の共同作成
後見人が最も嫌うのは、裁判所からの「なぜ同意したのか」という追及です。
実務家の知恵
清算人側で、「後見人がそのまま家裁に提出できる報告用資料」を整えてあげましょう。
専門家による「リスク評価書」
現状有姿での「換価困難性の証明」
固定資産税増税シミュレーション
このように、清算人側から客観的なエビデンスを提供することで、後見人の検討コストを下げ、合意を促します。
5. まとめ:異なる「家裁の論理」を橋渡しする
相続財産清算人と成年後見人の交渉は、法律論だけでは決着しません。互いの背後にいる「裁判所」を納得させるための、客観資料の積み上げが不可欠です。
【結論】
1. 後見人の目的は「清算」ではなく「保護」であることを前提に動く。
2. 「放置のリスク」と「売却のメリット」を、後見人が報告しやすい形で提示する。
3. 居住用不動産の場合は、初動を数ヶ月早める。
邦文不動産では、後見人や家庭裁判所に提出するための「専門家による価格・リスク査定書」の作成や、後見人・家裁への説明補助までサポートしています。
「相手方に後見人がついており、一歩も進まない……」
そんな難解案件こそ、ぜひ一度ご相談ください。