


2-3. 【実務解説】相続財産清算と不動産売却のベストタイミングとは?判断を誤らないための3つの視点
相続人不存在の不動産を扱う際に、「いつ売却すべきか?」という判断は非常に重要です。
売却が早すぎると法的なリスクを抱え、遅すぎると管理コストや資産価値の目減りにつながります。
本記事では、相続財産管理人や弁護士が押さえておくべき、売却タイミングの基本的な考え方と実務上の注意点を、3つの視点からご紹介します。
視点① 法的手続きの進行状況から判断する
不動産の売却は、相続人不存在が確定してからでなければ基本的に進められません。
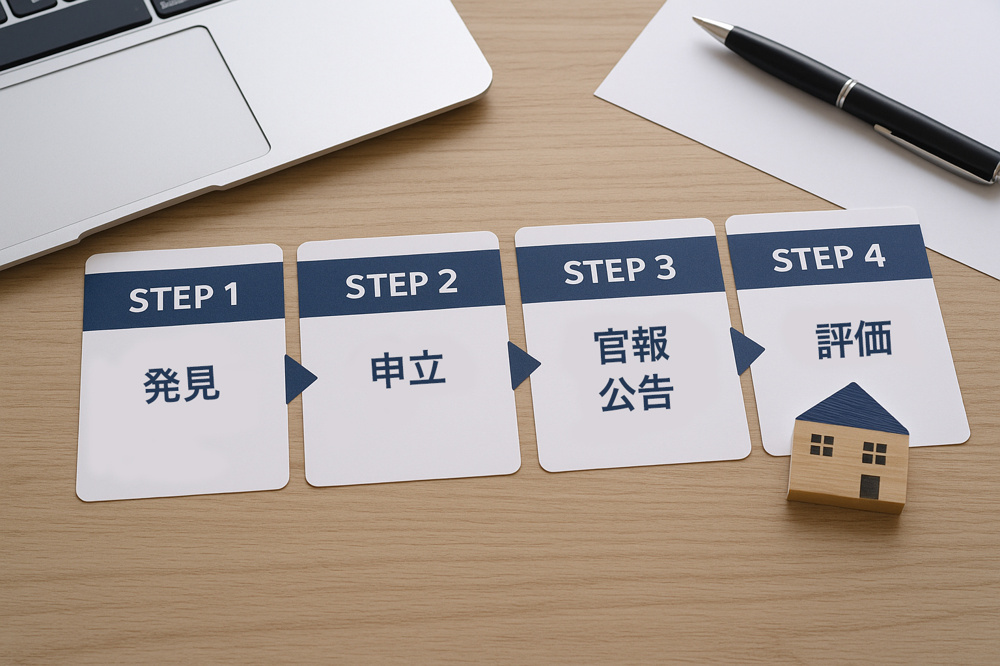
• 官報公告(1回目):債権者の届出の機会
• 官報公告(2回目):相続人の出現の可能性を排除(期間6ヶ月〜1年)
• 相続人が現れなかった場合、初めて「処分可能な財産」として売却可能となる
売却の許可を得るには、家庭裁判所への「売却許可申立」が必要になります。
相続財産管理人が不動産を処分する際には、家庭裁判所の監督のもとで手続きを進める必要があるためです。
視点② 不動産の状態・市場性から判断する
売却タイミングの判断には、物件そのものの事情も無視できません。
• 建物の老朽化が進行している
• 空き家放置による近隣からの苦情
• 修繕・解体の必要性
• 市場価格の下落傾向
こうした要因がある場合は、「公告期間中から準備を始め、公告終了と同時に売却へ進む」のが現実的です。
先んじて不動産会社と連携し、評価・測量・写真撮影などを進めておくと、手続きがスムーズです。
例えば、
• 業者選定: 複数の不動産会社から見積もりを取り、売却プランを比較検討する。
• 物件評価: 適正価格を把握し、売却戦略を立てる。
• 測量・写真撮影: 物件情報を正確に提供し、買主の安心感を高める。
視点③ 管理人としてのリスク管理から判断する
相続財産管理人は、不動産を長期間保有することで次のようなリスクを負います。
• 固定資産税等のコスト増加
• 自然災害や損傷による損害賠償リスク
• 不法占拠や放火など、管理不全によるトラブル
※特に固定資産税や都市計画税は、年を追うごとに負担が増す可能性があります。
よって、原則として「公告終了からできるだけ早く売却する」のが実務上のセオリーです。
売却に向けた準備とタイムライン
時期 | 実施すべきこと |
公告前~公告中 | 不動産調査、業者選定、評価依頼 |
公告終了直後 | 売却価格の設定、入札準備 |
裁判所への許可申立 | 売却契約書案作成、許可申立 |
許可取得後~売買契約 | 契約締結、決済、所有権移転など |
まとめ:ベストタイミングとは「公告終了+事前準備完了」
相続財産の売却タイミングは、
• 公告終了後であること(法的要件)
• 不動産の状態と市場性を踏まえた準備が整っていること
• 管理リスクを最小限に抑えること
という3点を満たすときがベストです。
実務においては、「公告期間中から準備を進める」ことが最も重要なポイントとなります。
邦文不動産では、公告中からの現地調査・売却支援のご相談も随時承っております。
公告期間は、次に取るべき行動を準備するための貴重な時間です。邦文不動産では、その時間を最大限に活用できるよう、公告中からの現地調査や売却支援を承っております。
お気軽にお問い合わせください。